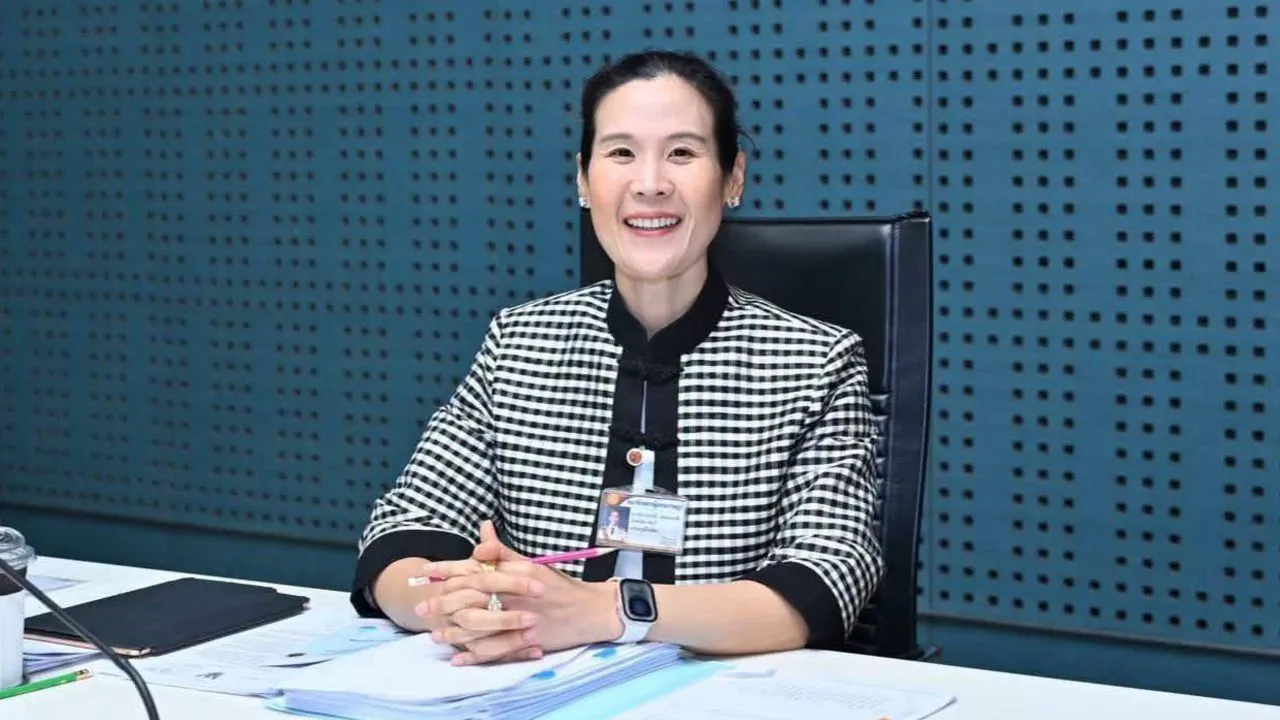
ระบบประกันภัยพิบัติแห่งชาติ กำลังกลายเป็นนโยบายสำคัญที่สะท้อนการเปลี่ยนแปลงวิธีดูแลประชาชนของภาครัฐ จากเดิมที่มักรอให้เกิดน้ำท่วม พายุ หรือแผ่นดินไหวก่อน แล้วจึงจัดสรรงบประมาณเพื่อเยียวยา มาเป็นการเตรียมหลักประกันล่วงหน้าให้ประชาชนสามารถรับมือกับความเสียหายได้เร็วขึ้น แนวคิดนี้ได้รับการสนับสนุนจากนางสาวกุลวลี นพอมรบดี ประธานคณะกรรมาธิการการที่ดิน ทรัพยากรธรรมชาติและสิ่งแวดล้อม สภาผู้แทนราษฎร
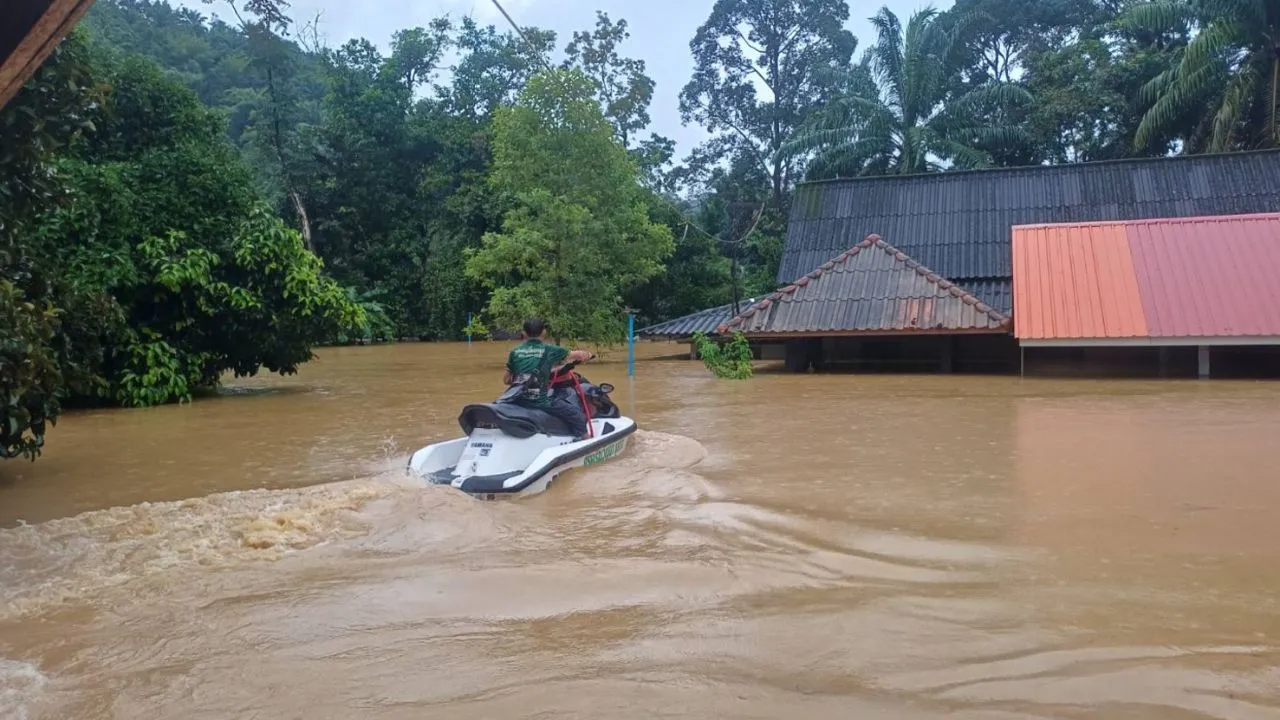
นางสาวกุลวลีมองว่า บทเรียนจากเหตุการณ์ในอำเภอปัว จังหวัดน่าน และพื้นที่หาดใหญ่ แสดงให้เห็นอย่างชัดเจนว่า การรอเงินเยียวยาจากภาครัฐเป็นเวลาหลายเดือนอาจไม่เพียงพอต่อการดำรงชีวิตของประชาชน ผู้ประสบภัยจำเป็นต้องซ่อมแซมบ้าน จัดหาอาหาร ซื้อสิ่งของจำเป็น และฟื้นฟูอาชีพทันทีหลังเกิดเหตุ ดังนั้น การมีระบบคุ้มครองที่สามารถจ่ายเงินชดเชยได้อย่างเป็นระบบจึงช่วยลดภาระและสร้างความอุ่นใจให้กับครัวเรือนได้มากขึ้น
ระบบประกันภัยพิบัติแห่งชาติ เปลี่ยนวิธีคิดจากเยียวยาเป็นป้องกัน
คณะรัฐมนตรีมีมติเห็นชอบให้จัดทำระบบประกันภัยพิบัติแห่งชาติ โดยรัฐจะจ่ายเบี้ยประกันภัยให้ประชาชนประมาณ 30 ล้านครัวเรือน เบื้องต้นระบบจะคุ้มครองภัยสำคัญ ได้แก่ น้ำท่วม พายุ และแผ่นดินไหว พร้อมกำหนดวงเงินชดเชยเพื่อช่วยให้ประชาชนฟื้นตัวหลังเกิดเหตุได้รวดเร็วขึ้น โดยบ้านที่ได้รับความเสียหายอาจได้รับเงินชดเชยสูงสุด 100,000 บาทต่อหลัง ส่วนกรณีเสียชีวิตจะได้รับเงินชดเชยรายละ 2,000,000 บาท
นโยบายดังกล่าวมีกำหนดเริ่มต้นในเดือนตุลาคม และถือเป็นการใช้กลไกประกันภัยกับการส่งต่อความเสี่ยงที่มีอยู่แล้ว แทนการจัดตั้งกองทุนรูปแบบใหม่ ซึ่งช่วยให้การดำเนินงานเป็นไปได้เร็วกว่า และลดขั้นตอนด้านงบประมาณในระยะเริ่มต้น อย่างไรก็ตาม การทำให้ระบบทำงานได้จริงจำเป็นต้องมีข้อมูลพื้นที่เสี่ยงที่แม่นยำ การสื่อสารที่เข้าใจง่าย และกระบวนการเคลมที่ไม่ยุ่งยากสำหรับประชาชน
หัวใจของระบบประกันภัยพิบัติแห่งชาติที่ประชาชนควรรู้
แม้รัฐบาลจะเป็นผู้จ่ายเบี้ยประกันภัยให้ประชาชน แต่ประชาชนยังควรทำความเข้าใจสิทธิและเงื่อนไขของระบบให้ชัดเจน เพราะรายละเอียดเหล่านี้มีผลโดยตรงต่อการได้รับเงินชดเชยเมื่อเกิดภัยพิบัติ ประเด็นสำคัญที่ควรติดตามมีดังนี้
- ขอบเขตความคุ้มครอง: ตรวจสอบว่าระบบครอบคลุมภัยประเภทใดบ้าง และต้องมีระดับความเสียหายเท่าใดจึงจะสามารถขอรับเงินชดเชยได้
- พื้นที่เสี่ยงภัย: ครัวเรือนในพื้นที่น้ำท่วมซ้ำซาก ดินถล่ม หรือพื้นที่ที่มีความเสี่ยงสูงควรได้รับการจัดลำดับความสำคัญในการดูแล
- เอกสารและขั้นตอนการขอรับเงิน: หน่วยงานที่เกี่ยวข้องควรอธิบายขั้นตอนการแจ้งเหตุ การยื่นหลักฐาน และระยะเวลาการจ่ายเงินอย่างชัดเจน
- การช่วยเหลือกลุ่มเปราะบาง: ผู้สูงอายุ ผู้พิการ ผู้มีรายได้น้อย และครัวเรือนที่อยู่ในพื้นที่ห่างไกลควรเข้าถึงสิทธิได้โดยไม่ต้องเดินทางหรือดำเนินการที่ซับซ้อน
นางสาวกุลวลีเสนอแนวทางเสริม 4 ด้าน เพื่อให้ระบบมีประสิทธิภาพและตอบโจทย์ประชาชนมากขึ้น ด้านแรกคือการเร่งคุ้มครองพื้นที่เสี่ยงสูง โดยคณะกรรมาธิการพร้อมสนับสนุนข้อมูลเกี่ยวกับพื้นที่น้ำท่วมซ้ำซากและพื้นที่ดินถล่ม เพื่อให้ภาครัฐสามารถจัดลำดับการช่วยเหลือได้ตรงจุด ครัวเรือนที่ได้รับผลกระทบรุนแรงควรได้รับการดูแลก่อนพื้นที่ที่มีความเสี่ยงต่ำกว่า
ด้านที่สองคือการสื่อสารกับประชาชน รัฐควรใช้ภาษาที่เข้าใจง่ายและเผยแพร่ข้อมูลผ่านหลายช่องทาง ทั้งผู้นำชุมชน องค์กรปกครองส่วนท้องถิ่น สื่อสังคมออนไลน์ และหน่วยงานราชการในพื้นที่ ประชาชนควรรู้ว่าใครเป็นผู้รับผิดชอบ ต้องแจ้งเหตุที่ไหน ใช้เอกสารอะไร และสามารถติดตามสถานะการขอรับเงินได้อย่างไร การสื่อสารที่ดีจะช่วยลดความสับสนและป้องกันไม่ให้ประชาชนเสียสิทธิ
ด้านที่สามคือการลดความเสี่ยงควบคู่กับการประกันภัย ไม่ควรพึ่งพาการจ่ายเงินชดเชยเพียงอย่างเดียว แต่ต้องเร่งจัดทำแผนที่เสี่ยงภัย ขุดลอกลำน้ำ ฟื้นฟูป่าต้นน้ำ ปรับปรุงทางระบายน้ำ และพัฒนาระบบเตือนภัยล่วงหน้า หากสามารถลดความเสียหายจากภัยพิบัติได้จริง ต้นทุนของระบบก็มีโอกาสลดลงในอนาคต รวมถึงอาจทำให้เบี้ยประกันในพื้นที่ที่ไม่เกิดภัยมีแนวโน้มถูกลง
ด้านที่สี่คือการผลักดันให้ระบบกลายเป็นกฎหมายถาวร หลังจากประเมินผลในช่วง 1-2 ปีแรก หากระบบสามารถพิสูจน์ได้ว่าช่วยเหลือประชาชนได้รวดเร็วและบริหารงบประมาณอย่างมีประสิทธิภาพ ก็ควรพัฒนาเป็นกฎหมายที่มีความมั่นคง ไม่ต้องพึ่งพาการจัดสรรงบประมาณรายปีเพียงอย่างเดียว การมีกฎหมายถาวรจะช่วยสร้างความเชื่อมั่นให้ประชาชน บริษัทประกันภัย และหน่วยงานท้องถิ่น
แนวทางของไทยมีลักษณะสอดคล้องกับประสบการณ์ของหลายประเทศ เช่น โรมาเนียที่ออกกฎหมายให้บ้านมีประกันภัยพิบัติ โดยรัฐจ่ายเบี้ยให้ครัวเรือนที่เข้าเกณฑ์ ขณะที่ตุรกีใช้บริษัทประกันเอกชนเป็นผู้จัดจำหน่ายประกัน และรวบรวมความเสี่ยงไว้ที่กองกลางก่อนส่งต่อไปยังตลาดต่างประเทศ ส่วนเม็กซิโกใช้ความร่วมมือระหว่างรัฐบาลกลางกับรัฐบาลท้องถิ่นในการจ่ายเบี้ยให้เกษตรกรรายย่อยในพื้นที่เสี่ยง
บทเรียนจากต่างประเทศยังชี้ให้เห็นว่าการกำหนดเบี้ยประกันเท่ากันทุกพื้นที่อาจไม่เหมาะสม หากไม่ได้คำนึงถึงระดับความเสี่ยงของแต่ละชุมชน ตัวอย่างเช่น ฝรั่งเศสเคยใช้แนวทางจ่ายเบี้ยในอัตราเดียวกัน แต่เมื่อระบบมีภาระขาดทุนก็จำเป็นต้องปรับอัตราเบี้ยเพิ่มขึ้น ประเด็นนี้จึงเป็นสิ่งที่ประเทศไทยต้องวางระบบอย่างรอบคอบ โดยคำนึงถึงทั้งความเป็นธรรม ความสามารถในการบริหารความเสี่ยง และความมั่นคงทางการเงินในระยะยาว
หน่วยงานที่เกี่ยวข้อง ได้แก่ กรมป้องกันและบรรเทาสาธารณภัย สำนักงาน คปภ. สมาคมประกันวินาศภัยไทย และกระทรวงการคลัง เตรียมหารือร่วมกันเกี่ยวกับการกำหนดพื้นที่เสี่ยง รวมถึงแนวทางสื่อสารกับประชาชน ความร่วมมือของทุกหน่วยงานจะเป็นปัจจัยสำคัญที่ทำให้ระบบเข้าถึงประชาชนได้อย่างทั่วถึง ไม่ว่าจะอาศัยอยู่ในเมือง ชุมชนชนบท หรือพื้นที่ห่างไกล
โดยสรุป ระบบประกันภัยพิบัติแห่งชาติเป็นมากกว่าการจ่ายเงินชดเชย แต่คือการวางหลักประกันและปรับวิธีบริหารความเสี่ยงของประเทศ หากรัฐบาลดำเนินการอย่างโปร่งใส กำหนดเงื่อนไขที่เป็นธรรม และเปิดให้ประชาชนมีส่วนร่วมติดตามตรวจสอบ นโยบายนี้จะช่วยให้คนไทยรับมือกับภัยพิบัติได้ดีขึ้น ความเห็นของผู้เขียนคือ รัฐควรเร่งทำให้ระบบใช้งานง่ายและจ่ายเงินได้จริง เพราะในช่วงวิกฤต ความรวดเร็วและความชัดเจนมีความสำคัญไม่แพ้จำนวนเงินชดเชย
ที่มา – “กุลวลี” ชี้ ระบบประกันภัยพิบัติแห่งชาติ ทำรัฐเปลี่ยนวิธีคิดครั้งสำคัญ