สถานการณ์ หนี้ครัวเรือนไทยปี 69 กลับมาเป็นประเด็นที่หลายคนต้องจับตาอย่างใกล้ชิด เพราะตัวเลขล่าสุดสะท้อนว่าครัวเรือนไทยจำนวนมากยังมีรายได้ไม่เพียงพอกับรายจ่าย แม้ภาพรวมสัดส่วนหนี้ต่อผลิตภัณฑ์มวลรวมในประเทศ หรือ GDP จะลดลง แต่ไม่ได้หมายความว่าคนไทยมีความสามารถในการชำระหนี้ดีขึ้นเสมอไป ตรงกันข้าม หลายครอบครัวยังต้องกู้เงินเพื่อใช้จ่ายในชีวิตประจำวัน รับมือกับค่าครองชีพที่สูงขึ้น และประคองธุรกิจให้เดินหน้าต่อได้
หนี้ครัวเรือนไทยปี 69 ทุบสถิติสูงสุด
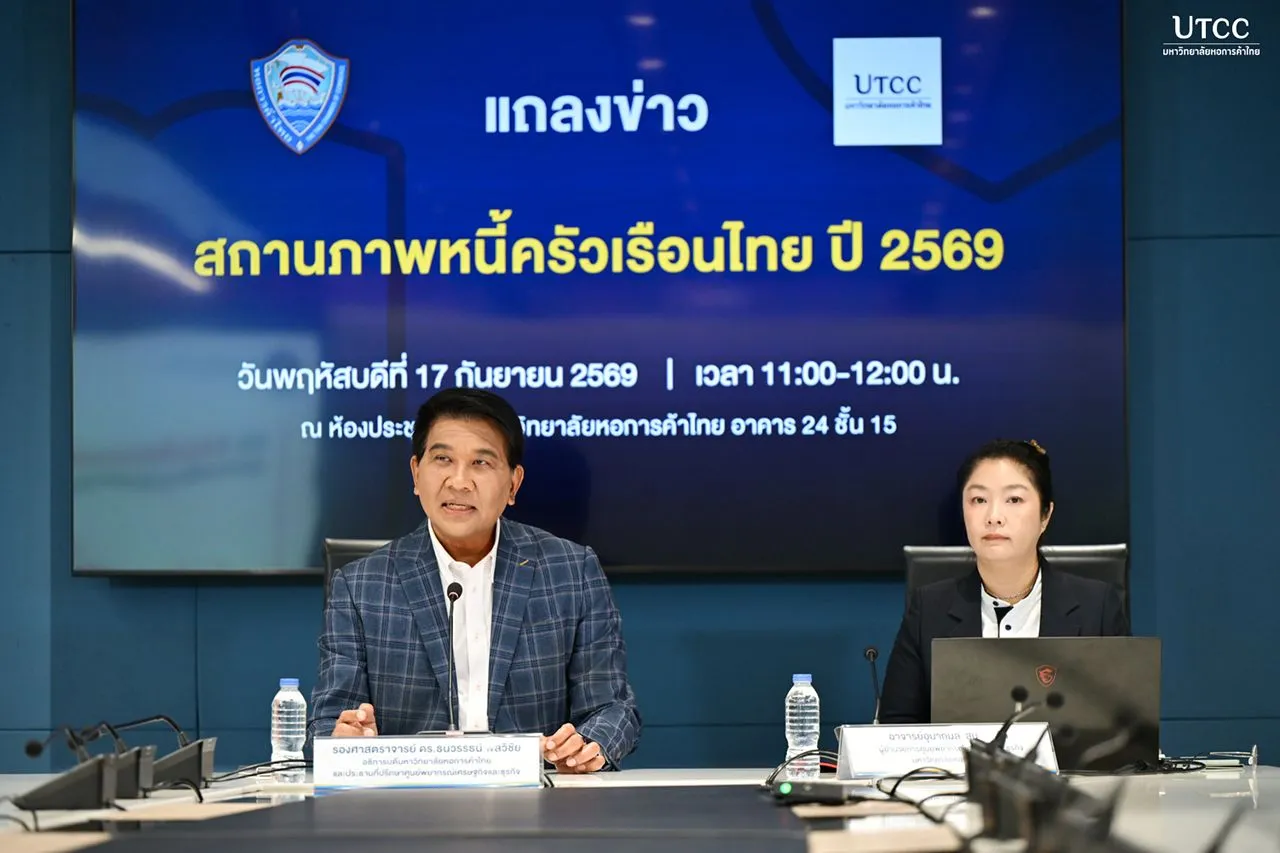
ผลสำรวจสถานภาพหนี้ครัวเรือนไทยปี 2569 โดยศูนย์พยากรณ์เศรษฐกิจและธุรกิจ มหาวิทยาลัยหอการค้าไทย จากกลุ่มตัวอย่าง 1,720 ราย พบว่า 91.8% ของผู้ตอบแบบสอบถามมีภาระหนี้สิน ตัวเลขดังกล่าวแสดงให้เห็นว่าหนี้ยังเป็นส่วนหนึ่งของชีวิตคนไทยจำนวนมาก ไม่ว่าจะเป็นหนี้บ้าน หนี้รถ หนี้บัตรเครดิต สินเชื่อส่วนบุคคล หรือเงินกู้เพื่อประกอบอาชีพ
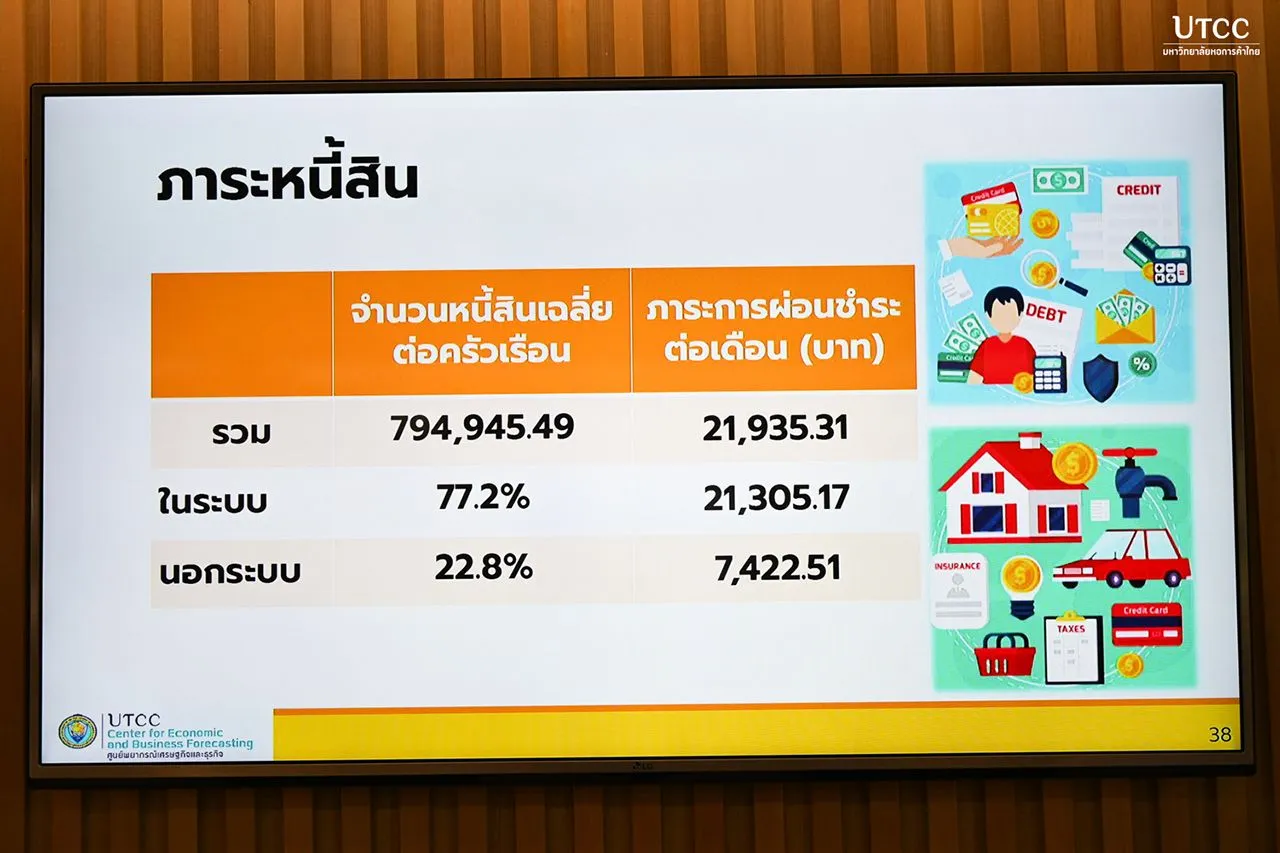
ภาระหนี้เฉลี่ยอยู่ที่ 794,945.49 บาทต่อครัวเรือน เพิ่มขึ้น 7.3% จากปีก่อน ซึ่งถือเป็นระดับสูงที่สุดนับตั้งแต่เริ่มสำรวจในปี 2552 ขณะเดียวกัน ครัวเรือนต้องผ่อนชำระหนี้เฉลี่ยเดือนละ 21,935.31 บาท เพิ่มขึ้น 8.11% เมื่อเทียบกับปี 2568 ภาระรายเดือนระดับนี้ทำให้เงินที่เหลือสำหรับอาหาร ค่าเดินทาง ค่าน้ำ ค่าไฟ การศึกษา และการดูแลผู้สูงอายุลดลงอย่างเห็นได้ชัด
เมื่อพิจารณาประเภทหนี้ พบว่าหนี้ในระบบมีสัดส่วน 77.2% ส่วนหนี้นอกระบบอยู่ที่ 22.8% แม้หนี้นอกระบบจะมีสัดส่วนลดลงในบางกลุ่ม แต่ยังเป็นความเสี่ยงสำคัญ เพราะมักมีอัตราดอกเบี้ยสูง เงื่อนไขไม่ชัดเจน และอาจนำไปสู่ปัญหาการทวงถามหนี้ที่รุนแรงได้ หากครัวเรือนไม่สามารถชำระเงินตามกำหนด
ทำไมรายได้ไม่พอ จึงกลายเป็นหนี้เพิ่ม
สาเหตุหลักของ หนี้ครัวเรือนไทยปี 69 คือรายได้เติบโตไม่ทันค่าใช้จ่าย หลายคนมีรายได้เท่าเดิมหรือเพิ่มขึ้นเพียงเล็กน้อย แต่ต้องจ่ายค่าสินค้าและบริการแพงขึ้น ทั้งอาหารสด ค่าเดินทาง ค่าเช่าที่อยู่อาศัย ค่ารักษาพยาบาล และค่าเล่าเรียน เมื่อเงินเดือนหมดก่อนสิ้นเดือน การใช้บัตรเครดิตหรือการขอสินเชื่อจึงกลายเป็นทางออกที่หลีกเลี่ยงได้ยาก
นอกจากค่าครองชีพแล้ว เหตุฉุกเฉินยังเป็นอีกปัจจัยที่ทำให้หนี้เพิ่มขึ้น เช่น สมาชิกในครอบครัวเจ็บป่วย รถยนต์เสีย ธุรกิจขาดสภาพคล่อง หรือมีรายได้ลดลงจากการทำงานไม่เต็มเวลา ปัญหาเหล่านี้มักเกิดขึ้นโดยไม่ได้เตรียมตัว ทำให้ครัวเรือนต้องกู้เงินอย่างเร่งด่วน และอาจไม่ได้เปรียบเทียบดอกเบี้ยหรือเงื่อนไขอย่างรอบคอบ
สำหรับผู้ประกอบอาชีพอิสระและเจ้าของธุรกิจขนาดเล็ก การกู้เงินอาจเป็นวิธีรักษากิจการให้ดำเนินต่อไปได้ แต่หากยอดขายไม่ฟื้นตามคาด หนี้เพื่อธุรกิจก็อาจกลายเป็นภาระส่วนตัว เจ้าของกิจการบางรายต้องนำรายได้จากครอบครัวมาชำระหนี้ของร้าน ทำให้ปัญหาการเงินขยายวงกว้างขึ้นเรื่อย ๆ
บัตรเครดิตและสินเชื่อส่วนบุคคลยังเป็นหนี้ยอดนิยม
ข้อมูลสำรวจพบว่าหนี้บัตรเครดิตมีสัดส่วนสูงสุดที่ 55.1% ตามด้วยสินเชื่อส่วนบุคคลเพื่อการอุปโภคบริโภค 45.8% สินเชื่อยานพาหนะ 41.9% สินเชื่อเพื่อประกอบธุรกิจ 33.6% และสินเชื่อที่อยู่อาศัย 27.2% ตัวเลขเหล่านี้สะท้อนว่าหนี้ของคนไทยไม่ได้เกิดจากการซื้อบ้านเพียงอย่างเดียว แต่เกี่ยวข้องกับการใช้จ่ายและการรักษาสภาพคล่องในชีวิตประจำวันด้วย
- หนี้บัตรเครดิตมักเกิดจากการชำระขั้นต่ำต่อเนื่อง ทำให้ดอกเบี้ยสะสมและใช้เวลานานกว่าจะปิดบัญชีได้
- สินเชื่อส่วนบุคคลช่วยให้มีเงินก้อนเร็ว แต่ควรตรวจสอบอัตราดอกเบี้ยและค่างวดรวมก่อนตัดสินใจ
- สินเชื่อยานพาหนะมีทั้งค่างวด ดอกเบี้ย และค่าใช้รถที่ต้องวางแผนไปพร้อมกัน
- หนี้เพื่อประกอบธุรกิจควรแยกจากค่าใช้จ่ายส่วนตัว เพื่อให้เห็นผลกำไรและภาระที่แท้จริง
- สินเชื่อที่อยู่อาศัยเป็นหนี้ระยะยาว จึงควรเผื่อเงินสำรองสำหรับเหตุการณ์ไม่คาดคิด
บริการซื้อก่อนจ่ายทีหลัง หรือ Buy Now Pay Later มีสัดส่วนเพิ่มขึ้นเป็น 14.2% จุดเด่นของบริการนี้คือความสะดวกและการแบ่งจ่ายเป็นงวดสั้น ๆ แต่ผู้ใช้ควรระวังการซื้อสินค้าหลายรายการพร้อมกัน เพราะค่างวดเล็ก ๆ หลายก้อนอาจรวมกันเป็นภาระใหญ่ในแต่ละเดือน โดยเฉพาะเมื่อมีรายได้ไม่แน่นอน
วิธีรับมือหนี้ให้เหมาะกับรายได้
คนที่กำลังเผชิญปัญหาหนี้ไม่จำเป็นต้องแก้ทุกอย่างในครั้งเดียว สิ่งแรกที่ควรทำคือรวบรวมรายการหนี้ทั้งหมดให้ครบ ทั้งยอดเงินต้น ดอกเบี้ย วันครบกำหนด และค่างวด จากนั้นแยกหนี้ที่ดอกเบี้ยสูงออกมาก่อน เช่น หนี้บัตรเครดิตและหนี้นอกระบบ เพื่อจัดลำดับการชำระให้เหมาะสม การเห็นภาพรวมจะช่วยลดการกู้ใหม่เพื่อไปปิดหนี้เก่าโดยไม่รู้ตัว
ขั้นตอนต่อมาคือทำบัญชีรายรับรายจ่ายอย่างน้อยหนึ่งเดือน จดทุกค่าใช้จ่ายแม้เป็นจำนวนเล็กน้อย แล้วแบ่งออกเป็นค่าใช้จ่ายจำเป็น ค่าใช้จ่ายที่ลดได้ และค่าใช้จ่ายที่ควรหยุดชั่วคราว หากค่างวดรวมสูงเกินกำลัง ควรติดต่อเจ้าหนี้ก่อนผิดนัดเพื่อขอปรับโครงสร้างหนี้ ลดค่างวด หรือขยายระยะเวลาชำระ การพูดคุยเร็วช่วยเพิ่มโอกาสได้ทางเลือกที่เหมาะสม
การสร้างเงินสำรองฉุกเฉินก็มีความสำคัญ แม้เริ่มจากเงินจำนวนไม่มาก แต่การกันเงินไว้ทุกเดือนจะช่วยลดการพึ่งพาบัตรเครดิตเมื่อเกิดเหตุจำเป็น หากมีรายได้เสริม ควรแบ่งบางส่วนไปลดหนี้ดอกเบี้ยสูง ขณะเดียวกันไม่ควรนำเงินทั้งหมดไปชำระหนี้จนไม่มีเงินใช้ยามฉุกเฉิน เพราะอาจต้องกลับไปกู้เพิ่มในภายหลัง
แนวโน้มหนี้ครัวเรือนและสิ่งที่ต้องติดตาม
ศูนย์พยากรณ์เศรษฐกิจและธุรกิจประเมินว่า หนี้ครัวเรือนไทยอาจเพิ่มขึ้นเป็น 16.5-16.6 ล้านล้านบาทภายในสิ้นปี 2569 แม้สัดส่วนหนี้ต่อ GDP อาจลดลงมาอยู่ใกล้ 84% หากเศรษฐกิจขยายตัวได้ 2.5% แต่ตัวเลขนี้ไม่ควรทำให้เข้าใจว่าปัญหาหนี้คลี่คลายแล้ว เพราะอาจเกิดจากสถาบันการเงินเพิ่มความระมัดระวังในการปล่อยสินเชื่อ ขณะที่ฐานะการเงินของครัวเรือนยังเปราะบาง
การแก้ปัญหาในระยะยาวจึงต้องทำหลายด้านพร้อมกัน ทั้งการเพิ่มโอกาสสร้างรายได้ การพัฒนาทักษะแรงงาน การปรับโครงสร้างค่าจ้าง การจัดทำฐานข้อมูลหนี้ที่ครอบคลุม และการควบคุมโฆษณาผลิตภัณฑ์ทางการเงินที่อาจกระตุ้นให้คนกู้เกินความจำเป็น ภาคการเงินควรมีเครื่องมือช่วยให้ลูกหนี้ปรับตัวได้เร็ว ส่วนประชาชนควรได้รับความรู้เรื่องดอกเบี้ยและการวางแผนการเงินตั้งแต่ก่อนกู้
โดยสรุป หนี้ครัวเรือนไทยปี 69 ไม่ใช่เพียงตัวเลขทางเศรษฐกิจ แต่เป็นเรื่องใกล้ตัวที่กระทบความเป็นอยู่ของแต่ละครอบครัวโดยตรง หากเริ่มจัดการหนี้ตั้งแต่วันนี้ ตรวจสอบรายจ่ายอย่างสม่ำเสมอ และขอความช่วยเหลือจากเจ้าหนี้เมื่อเริ่มมีสัญญาณผิดนัด ก็จะช่วยลดความเสียหายและเพิ่มโอกาสกลับมามีความมั่นคงทางการเงินได้
ข้อคิดสำคัญคือ ก่อนกู้เงินทุกครั้งควรถามตัวเองว่าเงินก้อนนี้จำเป็นแค่ไหน และรายได้ที่มีสามารถผ่อนชำระได้จริงหรือไม่ การตัดสินใจอย่างรอบคอบในวันนี้ อาจช่วยป้องกันไม่ให้ครอบครัวต้องแบกรับภาระหนี้หนักกว่าเดิมในวันหน้า
ที่มา – อ่วม! หนี้ครัวเรือนไทยปี 69 ทุบสถิติ ค่าครองชีพสูง-รายได้ไม่พอรายจ่าย